- “日本だけ取り残される”インフレ世界の現実
世界では資産インフレで“平凡なミリオネア”が急増する一方、日本は賃金停滞・円安・現金偏重により、インフレの恩恵を受けられず、どんどん「貧しく」なっている。 - インフレ時代の合理的な資本戦略
インフレ・金利上昇・円安の3つのリスクに備えるために、個人がとるべき資本戦略を提示。新NISAを軸にした長期投資から、レバレッジ・先物・FXの仕組みまで、初心者〜上級者まで学べる実践書。 - “自己責任社会”を生き抜くための金融リテラシー
リベラルで平等な社会ほど、豊かさから取り残されるのも「自己責任」。だからこそ、資本を守り増やす知識と技術が不可欠。本書は、格差が拡大する未来で個人が生き抜くための“武器”を与えてくれる。
★★★★★ Audible聴き放題対象本
『プアジャパン—インフレ世界を生き抜く資本戦略』ってどんな本?


📌10月9日、Audibleに降臨✨
【10/19まで】Audible 最初の4か月 月額99円🔥 《プライム会員限定》※いつでも解約可
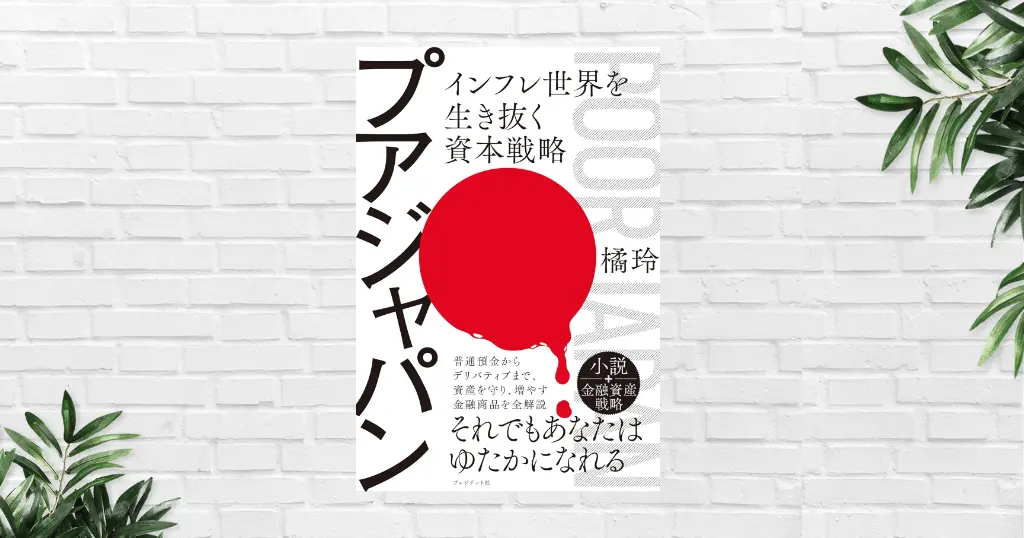
米国を筆頭に世界は「ゆたか」になっているのに、日本はどんどん「貧しく」なっている——。
『プアジャパン——インフレ世界を生き抜く資本戦略』は、この厳しい現実を直視し、インフレ時代に私たちがどのように資本を守り、増やし、未来を生き抜くべきかを徹底的に論じる一冊です。
世界が「低インフレ・低金利」から「高インフレ・高金利」へと転換した今、
日本はその変化に最弱な国になってしまった。
著者の橘玲さんは、この構造的な脆弱性を直視し、個人が取るべき合理的な資本戦略を提示します。
著者はこれまで『黄金の羽根』『無理ゲー社会』などで、日本社会の制度疲労や格差構造を鋭く描いてきましたが、本書はその延長戦にありながら、「インフレ」にフォーカス。 後半では、《初心者向け》《上級者向け》に「インフレ時代の資本戦略」を示します。
これまでお金の勉強をしてきた人にとっても、学びを総ざらいできる実践書です。
デフレ時代は「何もしない」が通用しました。
しかし、インフレ時代では「何もしない」が一番のリスクです。
本書を、投資を始める、見直すきっかけに!
6000万人のミリオネアがいる「残酷な世界」で起こっていること
インフレで世界で増える「平凡なミリオネア」
UBSの世界富裕層レポートが示す「エブリデーミリオネア(平凡なミリオネア)」。
純資産100万〜500万ドル(約1.5億〜7.5億円)を保有する、超富裕層とは異なる新たな富裕層で、今、この層が増加しています。
彼らの多くは、普通に働き、堅実に暮らしながら、着実に資産を築いてきた、社会階層でいえば、いわば「中流の上」に位置する人々。それが、資産インフレ(不動産・株価上昇)を背景に、ミリオネアとなりました。
米国ではすでに 5世帯に1世帯がミリオネア。 日本は 20世帯に1世帯 と大きく遅れています。
本書が示す“日本だけが取り残される”構造
インフレは最大の格差生成装置であり、 資本を持つ者は富み、持たざる者は貧しくなる。
世界では「普通の人」が資産インフレでミリオネアになっているのに、日本では「普通の人」もインフレで家計に余裕がなくなっている—— その背景にあるのが日本型スタグフレーション です。
- 物価の上昇に、賃金の上昇がついていかない
- 低成長でコストだけ上昇
- 不動産価格が上がらない(世界と比べて)
- 社会保障が若者ほど重くのしかかる
- 投資をしない文化、現金・貯金偏重(インフレに最弱)
つまり、世界では普通の人がミリオネア化しているのに、日本は普通の人も貧困化 が進んでいる。
これが『プアジャパン』の核心です。
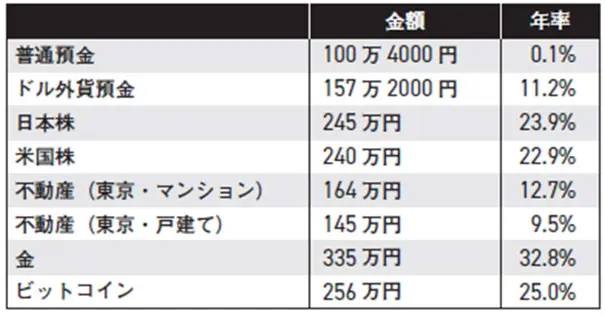
2022年2月に100万円投資すると、2026年4月にどうなったか
個人がとるべき、インフレ時代の資本戦略

本書は悲観論ではなく、どう生き抜くかを具体的に示す実践書です。
インフレには“金融市場で保険を掛けられます。だからこそ「何もしないことこそリスク」。
本書は、前段で、「金利」「為替」「リスク」を整理したうえで、初心者〜上級者までの合理的な戦略を提示します。
本書の解説では、難しい式は用いません。多数の図表でポイントが理解できるようになっています。
これまで投資について学ばれてきた人にとっても、《おさらい+α》となる内容です。
以下では、《超》簡単にポイントをまとめます。
【初心者編】個人がとるべき基本戦略
🟢「インフレ」「金利上昇」「円安」の3つのリスクに備える投資
- インフレ:日本株、物価連動国債、国内不動産
- 金利上昇:個人向け国債、新窓販国債
- 円安:外貨預金、ドル米国債(割引債)
海外株式・金・ビットコインは「インフレ+円安」の両方に強い。
🟢最も合理的で簡単な投資方法
NISAで全世界株式インデックスに長期非課税投資。
生涯投資枠は一人1800万円。4人家族なら7200万円枠で、利益含めて1億円規模まで運用可能。
🟢忘れてはいけないこと
多くの日本人:給与 + マイホーム →資産の「円」比率が極めてに高い。
だから、金融資産はすべて「外貨建て」が最も合理的
【上級者編】推奨しないが理解しておきたいデリバティブ投資
上級者編では、レバレッジを掛けたデリバティブ投資——「信用取引」「ブル・ベアETF」「FX」「先物取引」「オプション」などの仕組みと、 それらを使ったヘッジ戦略が解説されます。
ただし、これら投資を推奨しているわけではありません。少なくとも素人は手を出してはいけません。
問題は、こうしたレバレッジ商品の仕組みを理解しないまま投資してしまう人が、日本では驚くほど多いという現実です。
象徴的なのが、AIブームで人気化した「レバナス(レバレッジ NASDAQ100)」。
「大きくやられた」「イマイチ利益が出なかった」という人も多い銘柄ですが、それは、このレバレッジ商品の“構造的な弱点”を理解しないまま長期保有したことが最大要因です。
これは、日経平均やTOPIXに連動したレバレッジETF・インバースETFも同じです。
本書では信用取引と、ブル/ベア〇倍ETFの違いを明確に示しながら、レバレッジの仕組みを図解でわかりやすく説明してくれます。
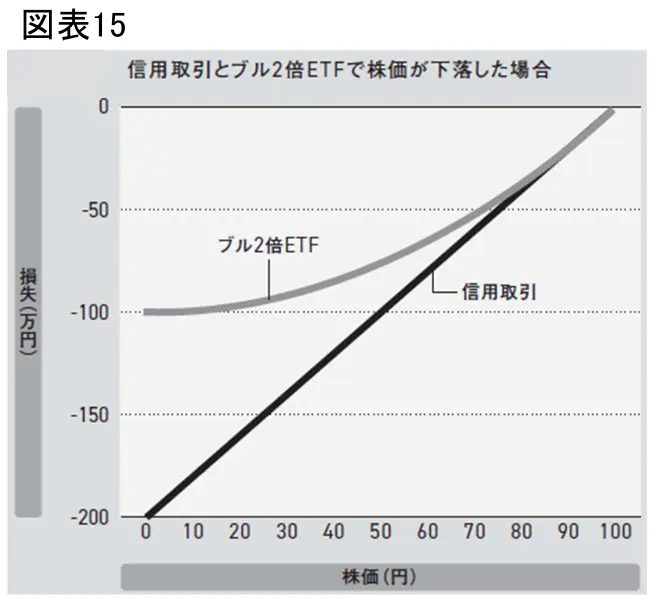
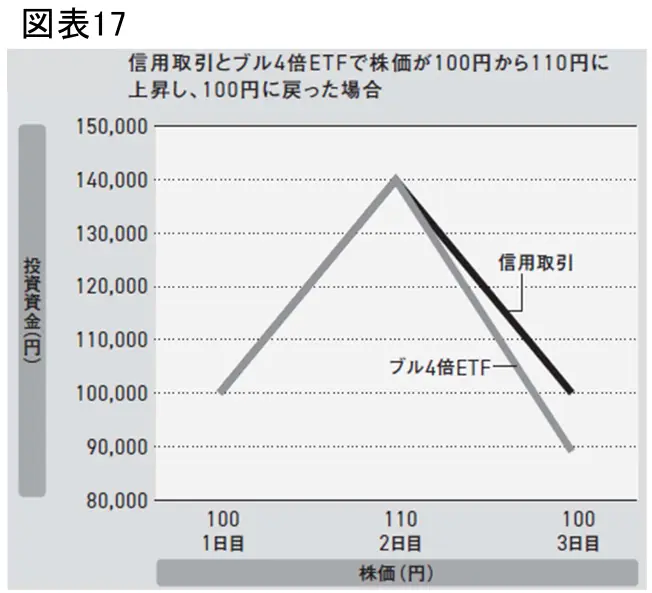
もし、上記2つの図が何を示しているのかピンと来ないなら、 デリバティブ投資の本質をまだ理解できていない可能性が高いでしょう。その状態でレバレッジ商品に手を出すのは、資産を棄損する最短ルート💀です。
だからこそ、まずは本書に投資して、それぞれのデリバティブ投資に関して、
- 「レバレッジとは何か」
- 「どこが危険なのか」
- 「それでもデリバティブ投資が持つ合理的なメリットや投資戦略は何か」
を本書で理解するのが賢明です。
最後に —本書が突きつける最も厳しい現実
私が本書で最も心に残ったのは、橘玲が指摘する「厳しい現実」です。
2026年現在、既に5世帯に1世帯がミリオネアの米国。
しかし、その豊かさの裏側で、貧しい人々に突きつけられるのは 「自己責任」 。
皮肉なことに、 リベラルで平等を掲げる社会ほど、豊かさが広がるほど、取り残されるのも“自己責任”であり、こうした現実が 日本でも10年以内、早ければ5年でも起こる と警告するのです。
テクノロジーと資本インフレが社会構造を変え、米国型の格差が日本にも押し寄せる。
これが、私たちがこれから生きる「残酷な世界」です。
だからこそ、必要なのが、本書で繰り返し強調される 金融リテラシー であり、 インフレ世界で資産を守り、増やし、未来に備えるための 資本戦略 です。
本書は、「合理的に生き抜くための武器を持ち、適切なリスクをとれ」 という強いメッセージを、読者に突きつけています。
まずは、できることから——本書を手に取り、学びましょう。
学ぶかどうか、それを決めるのも「自己責任」。お金がないから学べないなんてことはありません。
ありがたいことに、書籍代の捻出が厳しくとも、以下のキャンペーン利用で超格安で学べます。
【10/19まで】Audible 最初の4か月 月額99円🔥 《プライム会員限定》※いつでも解約可
以下も、直近、9月25日にAudibleに追加された橘玲本。
「プア・ジャパン」が金融戦略に特化しているのに対し、「難しいことはわかりませんが…」は、働き方・生き方にもも網羅。そして、もっと初心者向け🔰です。