- なぜ日本は貧しくなったか
日本は、構造的な「員有後進国」。長年信じてきた「預金神話」「デフレ脳」「金融教育の欠如」が、どれほど深刻な損失を生んできたかが本書で明らかになる。 - 最大の失敗は“始めないこと”
資産運用は、同じ情報を持っていても「行動の差」がそのまま結果の差になる世界。「始めない」ことこそが最も大きな機会損失であり、複利の恩恵を自ら捨てる行為だと強烈に突きつけられる。 - 行動を促すショック療法の一冊
本書は、数字と構造で「今すぐ始めるべき理由」を理解させるショック療法のような内容。資産運用を始められずにいる人、迷い続けている人にとって、行動を後押しする“人生の転換点”となる一冊。
★★★★☆ Kindle+読み放題対象
『複利を取り戻せ』ってどんな本?

【Kindle+】Kindle Unlimitedから名称が変更!最初の3か月499円🔥 ※案内が表示される方
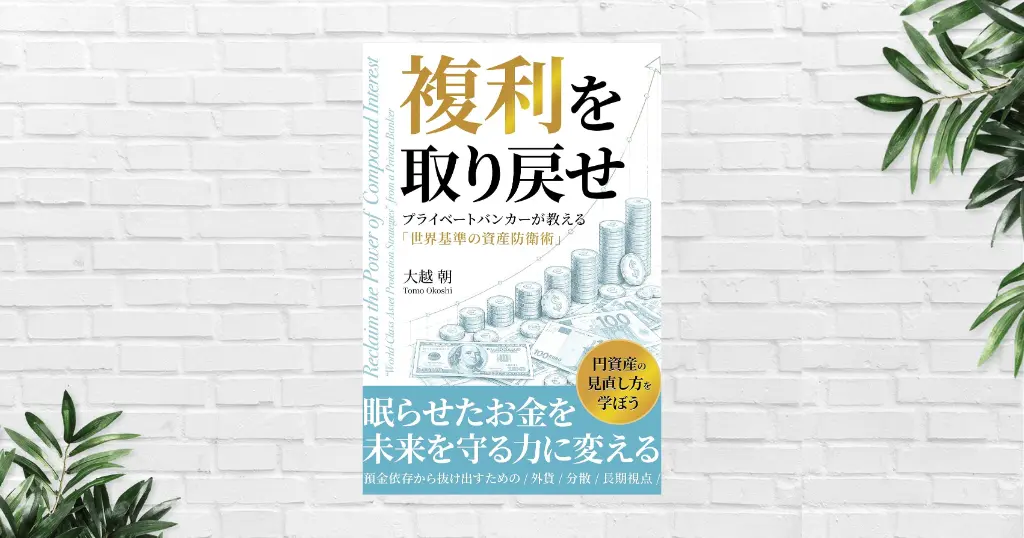
『複利を取り戻せ』は、単に「複利を活用すれば資産が増える」と説く投資本ではありません。
本書は、日本という国家が抱える構造的欠陥、国民が知らぬ間に奪われてきた富、そして世界基準の金融リテラシーとの圧倒的な格差を、容赦なく突きつける“警鐘の書”です。
著者・大越朝さんは、プライベートバンカーとして世界の富裕層を見てきた視点から、
「なぜ日本人は勤勉に働いてきたのに貧しくなったのか」
「国家はどのように国民の資産を奪うのか」
「どうすれば個人が自らの資産を守り、豊かさを築いていけるのか」
という3つの問いに答えます。
読み進めるほど、日本人が長年信じてきた「預金神話」「デフレ脳」「金融教育の欠如」が、どれほど深刻な損失を生んできたかに愕然とします。
資産運用では、同じ情報を持っていても「結果」に天と地ほどの差がつきます。
その差を生む最大の要因こそが、「永遠の検討者」——“始めない”という致命的な機会損失です。
本書はショック療法で、「今すぐ始めるべき理由」を、数字と仕組みで理解させてくれます。
本書の重要点 | 日本の構造的問題と資産防衛の核心
日本だけが貧しくなった理由——構造的な「金融後進国」
著者が指摘するのは、日本人が勤勉に働き、貯蓄に励んできたにもかかわらず、その努力が資産の成長につながっていないという残酷な現実です。
🟢日本が貧しくなった3つの事実
- 賃金が30年間ほぼ横ばい(425万円→433万円)
- 円の価値は半減(80円→155円)
- 資産のほぼ100%を円で保有する国民は世界でも稀
世界では賃金が2〜3倍に伸び、資産は複利で増え続けているのに、日本だけが「成長ゲーム」から脱落した…
その根本原因は、 金融リテラシーの欠如と、遅すぎた金融教育 にあります。
日本人が使いこなせなかった「複利という最強の武器」
金融の基礎である「72の法則」。
72 ÷ 金利 = 資産が2倍になる年数
- S&P500(平均10%) → 7年で2倍
- 日本の預金(0.1%) → 720年で2倍
この差を知らずに円貯金を続けていたら、資産が増えるはずがありません。
🟢S&P500の長期リターン(配当込み)
- 過去10年(2016〜2025年)→ 約14.8%
- 過去20年(2006〜2025年)→ 約11.0%
- 過去30年(1996〜2025年)→ 約10.4%
- 参考:History of Market | 100 Years of U.S. Stock Market History
「置き場所」だけで、30年後に数千万円〜1億円の差がつく。 これが複利の現実です。
国家による「静かな収奪」——なぜ複利を教えなかったのか
日本が金融教育を本気で行ってこなかった理由は単純です。
国家は国民の幸福よりも、国家財政の維持を優先するから。
1200兆円の借金を抱える日本が、国民の資産を静かに削り、国家の実質的負担を軽くする装置が以下の3つです。
- インフレ:実質的な購買力を奪う“音のしない税金”
- 円安:輸出企業と国家の利益のために国民の生活を犠牲に
- 低金利政策:国民の預金利息を奪い、国家の利払い負担を軽減
国民が金融知識を持たない方が、国家にとって都合が良い。
だから学校では複利を教えなかった——著者はそう警鐘を鳴らします。
どう資産を増やし、守るのか—— “始めない”が奪う30年後の数千万円
2022年は、日本が「デフレ国家」から「インフレ国家」へ完全に転換した歴史的な節目。
これを境に「預金=安全」は完全に崩壊。今や貯金は、“確実に資産を目減りさせる行為”でしかありません。
そして日本人は、真面目さと慎重さゆえに、
「永遠の検討者」——始めない”という致命的な機会損失 に陥りやすい。
複利は「時間」がすべてなのに、その時間を自ら手放してしまうのです。
さらに忘れてはならないのが、 国家は、いざというとき国民の資産を守らない という冷徹な事実。
日本は戦後に金融封鎖(1946年)した実績があり、 「国家が資産を守ってくれる」という安易な期待は危険です。
だからこそ、個人が自分の資産を守る“世界基準の防衛戦略”を持つことが必須です。
世界基準の資産防衛 ——富裕層が実践する3つの柱
著者が提示する「富裕層の資産防衛」は極めてシンプルで、しかし強力です。
- 通貨分散
- 長期・自動化された複利システム
- 専門家の知見をレバレッジとして活用
日本円だけに資産を置くことは「沈みゆく船に全財産を乗せる行為」と著者は断言します。
資産1億円は“努力”ではなく“仕組み”で達成できる
複利の本質は“時間”であり、“自動化”。
人間の意志は弱く、感情は投資の敵です。
タイミングを計って投資したくもなるが、実際に行動を起こし、それを長期間続けることは簡単ではない。
だからこそ、自動積立 × 長期視点 × 感情排除 が必須になります。
著者は、資産1億円に到達するシンプルな3つのパスを提示します。
- 月3万円×45年 → 約1.1億円
- 月5万円×40年 → 約1.3億円
- 月10万円×30年 → 約1.2億円
- ※積立投資、年利7%で複利運用 が前提とする(税金・手数料は考慮外)
10年遅れるだけで、数千万円の差が生まれるという事実は衝撃的です。
なお本書では、年代別の適切な資産形成法も提示されます。
年利7%で運用した場合
| 毎月の積立額 | 10年後 | 20年後 | 30年後 | 40年後 |
|---|---|---|---|---|
| 3万円 | 約519万円 | 約1,563万円 | 約3,660万円 | 約7,874万円 |
| 5万円 | 約865万円 | 約2,605万円 | 約6,100万円 | 約1億3,124万円 |
| 10万円 | 約1,731万円 | 約5,210万円 | 約1億2,200万円 | 約2億6,248万円 |
年利5%で運用した場合
| 毎月の積立額 | 10年後 | 20年後 | 30年後 | 40年後 |
|---|---|---|---|---|
| 3万円 | 約466万円 | 約1,233万円 | 約2,497万円 | 約4,578万円 |
| 5万円 | 約776万円 | 約2,055万円 | 約4,162万円 | 約7,630万円 |
| 10万円 | 約1,553万円 | 約4,110万円 | 約8,323万円 | 約1億5,260万円 |
年利3%で運用した場合
| 毎月の積立額 | 10年後 | 20年後 | 30年後 | 40年後 |
|---|---|---|---|---|
| 3万円 | 約419万円 | 約985万円 | 約1,748万円 | 約2,776万円 |
| 5万円 | 約699万円 | 約1,642万円 | 約2,913万円 | 約4,627万円 |
| 10万円 | 約1,398万円 | 約3,283万円 | 約5,826万円 | 約9,254万円 |
日本に住みながら世界で増やす
日本は「生活コストが低く、安全で快適」という世界屈指の生活シェルターです。
しかし、 資産の保管場所としては最悪 だと著者は断言します。
そこで重要になるのが、 地理的アービトラージ(日本で暮らし、世界で増やす) という発想です。
世界の富裕層は、「通貨」「投資先」「資産保管場所」を分散し、国家リスクを徹底的に避けています。
また、著者は、世界の富裕層の資産を守り増やすプライベートバンカーの視点から、次にも触れます。
- 手数料の安さだけでなく、最終的に残る利益を見る → コスト控除後のリーターンでみる視点
- 【資産が1.5億円超の人】インデックス投資は、世界基準への「通過点」。「ゴール」にしない
- 資産を築くだけでなく、守り、次世代へ引き継ぐ
政治・経済の決定はあなたの財布と直結している
政府・日銀・財務省の決定は、すべてあなたの資産価値に直結します。
金融に疎いほど、あなたは搾取される側に回る。
富裕層が「資産を守ること」に最も多くの時間を使う理由がここにあります。
まとめ ——1億円は「作る」ものではなく、「なるべくして成る」もの
『複利を取り戻せ』は、 金融教育の欠如によって奪われた富を、 個人が自らの意思で取り戻すための具体的な道筋を示す一冊です。
その核心は、 “日本の常識を捨て、世界基準の複利システムを取り戻せ” という一点に集約されます。
投資は大事だと思いながらもまだ始められない人、
暴落で感情的に売却してしまった人、
円だけで資産を持ち続けている人——。
そんな方は、今すぐ本書を読んで、ショックを受けてください。
そして、今すぐ行動してください。
【Kindle+】Kindle Unlimitedから名称が変更!最初の3か月499円🔥 ※案内が表示される方